









L’automatisation du contrôle d’une cuve de mélange devient un investissement judicieux lorsque les pertes récurrentes liées au dosage manuel, aux lots irréguliers et aux retards de production dépassent le coût total de l’automatisation.
Pour les décideurs d’une usine de boissons, la réponse dépend du volume des lots, de la complexité des recettes, des besoins en main-d’œuvre et du coût d’une qualité irrégulière — et pas simplement de la capacité de la cuve.
L’automatisation du dosage des ingrédients, des séquences de mélange et du suivi des procédés peut réduire les reprises et améliorer la reproductibilité. Toutefois, les gains doivent justifier les coûts de l’équipement, de l’intégration, de la formation et de la maintenance continue.
Le meilleur argument économique repose sur des pertes d’exploitation mesurées. Cet article explique quelles conditions justifient l’automatisation, comment estimer le retour sur investissement et quels éléments vérifier avant d’investir.
Quels problèmes d’exploitation rendent l’automatisation intéressante ?
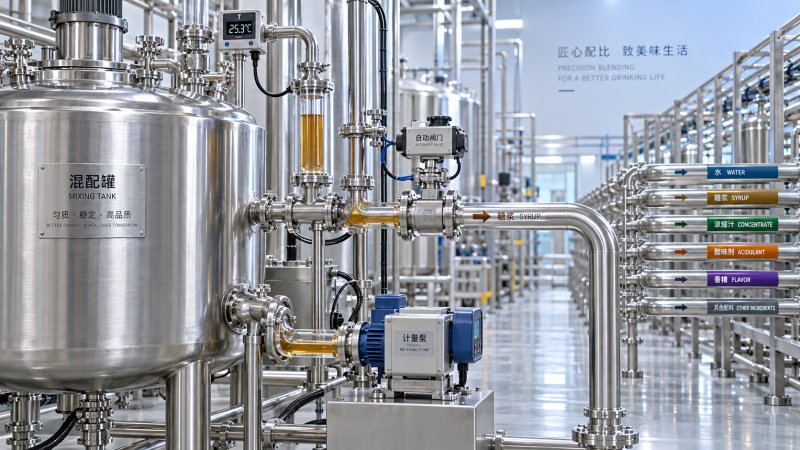
Une cuve de mélange utilisée chaque jour pour plusieurs lots reproductibles offre généralement davantage de possibilités d’économies qu’une cuve utilisée occasionnellement pour de petites recettes expérimentales de boissons qui changent fréquemment.
La fréquence ne suffit pas à elle seule. Donnez la priorité aux procédés dans lesquels les opérateurs pèsent régulièrement les ingrédients, ajustent les températures, chronomètrent les étapes de mélange ou corrigent des écarts entraînant des pertes ou des retards mesurables.
Par exemple, un dosage irrégulier du sirop peut entraîner un taux de sucre de la boisson finie hors spécifications. La mesure et le dosage automatisés peuvent réduire les corrections, à condition que les instruments soient adaptés à l’ingrédient et au procédé.
Les usines qui produisent plusieurs recettes peuvent également tirer parti d’une sélection contrôlée des recettes. Des séquences de dosage et des limites de fonctionnement définies peuvent réduire les erreurs lors des changements fréquents de produits entre les équipes.
L’automatisation mérite un examen plus approfondi lorsqu’il est difficile de remplacer des opérateurs expérimentés. Des commandes standardisées peuvent favoriser une exécution uniforme, même si la formation et des procédures d’exploitation claires restent indispensables.
À l’inverse, une production manuelle stable, avec une faible utilisation des équipements et peu de reprises, peut justifier d’abord des améliorations ciblées. Un système de contrôle complet nécessite un argumentaire financier plus solide et documenté.
Calculez le retour sur investissement à partir des coûts évitables, et non des gains d’efficacité annoncés
Commencez par examiner des données de production représentatives couvrant différents produits et équipes. Relevez la fréquence des lots, les pertes d’ingrédients, le temps consacré aux corrections, l’implication des opérateurs, les retards de libération et les volumes de produits rejetés.
Distinguez les coûts évitables des améliorations théoriques. Une moindre implication des opérateurs ne génère des économies financières que si elle entraîne une évolution des effectifs, des heures supplémentaires, des dépenses de sous-traitance ou de l’utilisation productive de la main-d’œuvre disponible.
Calculez le délai de retour sur investissement simple en divisant l’investissement total, installation comprise, par le bénéfice net annuel. Incluez les dépenses récurrentes d’étalonnage, de logiciels, de maintenance et d’assistance dans le calcul de ce bénéfice annuel.
L’investissement total, installation comprise, doit couvrir les systèmes de contrôle, les instruments, les vannes, l’installation, les travaux électriques, l’intégration logicielle, la mise en service, la formation et les imprévus. Le seul prix de l’équipement sous-estime l’engagement réel que représente le projet.